「生活防衛資金って、本当に必要? いくら置いておけばいい?」
私はうつ病で休職し、収入が止まる時期を経験しました。そのときに分かったのは、生活防衛資金を「家庭用」と「個人用」の2段構えで持っていたおかげで、家庭のお金に手をつけずにやりくりできたということです。
個人用の100万円ほどでつないでいる間、現金は少しずつ減っていきました。それでも積み立てていた投資を売らずに済み、資産全体では横ばいを保てました。
この記事では、私の実際の持ち方と、休職して分かった「いらない?」への答え、そのうえでの目安と置き場所をまとめます。
※本記事は個人の体験と一般的な情報提供を目的としており、特定の金融商品への投資を推奨するものではありません。
私の場合|家族4人・住宅ローンありで、6か月分を2段構えに
我が家は家族4人・住宅ローンありで、生活防衛資金は生活費の6か月分を目安にしています。
そのうえで、家庭用の防衛資金と、個人口座の防衛資金(100万円ほど)の2段構えにしています。
休職期間中は個人口座でやりくりし、家庭用にまでは影響を与えないようにしていました。休職前に計算して「生活する上では問題ない」と判断したうえでの休職でした。
実際に休職中の収入を支えたのは傷病手当金です。給料が止まってから最初の入金までの空白を、この個人用の防衛資金でつなぎました。
生活防衛資金はいらない?休職して分かったこと
「現金で置いておくのはもったいない。その分を投資に回したほうがいいのでは」という考え方もあります。私も休職するまでは、そこまで重く考えていませんでした。
休職してみて分かったのは、次の2つです。
- 固定費は思っていたより削れない。住宅ローン・保険・通信費・食費——収入がゼロになっても、支出はほぼ変わりませんでした
- 現金が目減りしていく様子は、予想以上にヒヤヒヤした。計算上は問題ないと分かっていても、口座の数字が減っていくのを見るのは落ち着きませんでした
それでも、防衛資金があったから投資を売らずに済みました。現金は減りましたが、積み立てていたインデックス投資は伸びていて、資産全体では横ばいでした。資産の推移は、マネーフォワード ME で口座をまとめて確認していました。
私の場合は、できれば6か月分以上あると安心だと感じました。投資で増やすことより先に、この安全網を作っておくことが、収入が止まったときの落ち着きにつながりました。
「月支出の3〜6ヶ月分」という目安、自分には何ヶ月が合う?
よく言われる「生活防衛資金は月支出の3〜6ヶ月分」という目安。これは正解でもあり、人によっては不十分でもあります。
- 会社員・共働き世帯:月支出×3〜4ヶ月分でも十分なケースが多い(収入が比較的安定しているため)
- フリーランス・自営業:月支出×6〜12ヶ月分が安心(収入が月によって変動するため)
- 子育て中・住宅ローンあり:月支出×5〜6ヶ月分を確保すると、心理的な安定感が得やすい
たとえば月の支出が20万円の共働き会社員世帯であれば、60〜80万円程度を守りのお金として別口座にキープするイメージです。
この金額を超えた分は、積極的に投資へ回してOK。逆に、防衛資金が不足した状態で投資すると、急場での資産売却を余儀なくされます。
生活防衛資金、どこに置くのが正解?
生活防衛資金は「いざというとき使える状態」でなければ意味がありません。
そのため、定期預金や株式ではなく、すぐ引き出せる流動性の高い場所に置くことが基本です。
① 高金利の普通預金(ネット銀行)
住信SBIネット銀行・楽天銀行・SBI新生銀行などは、普通預金でも0.1〜0.3%程度の金利がつくことがあります(2026年4月時点の情報、最新情報は各行サイトで確認ください)。
私の場合は、住信SBIネット銀行の目的別口座を活用しています。
1つの口座内で物理的に別口座を作成することができるのでその機能を活用しています。
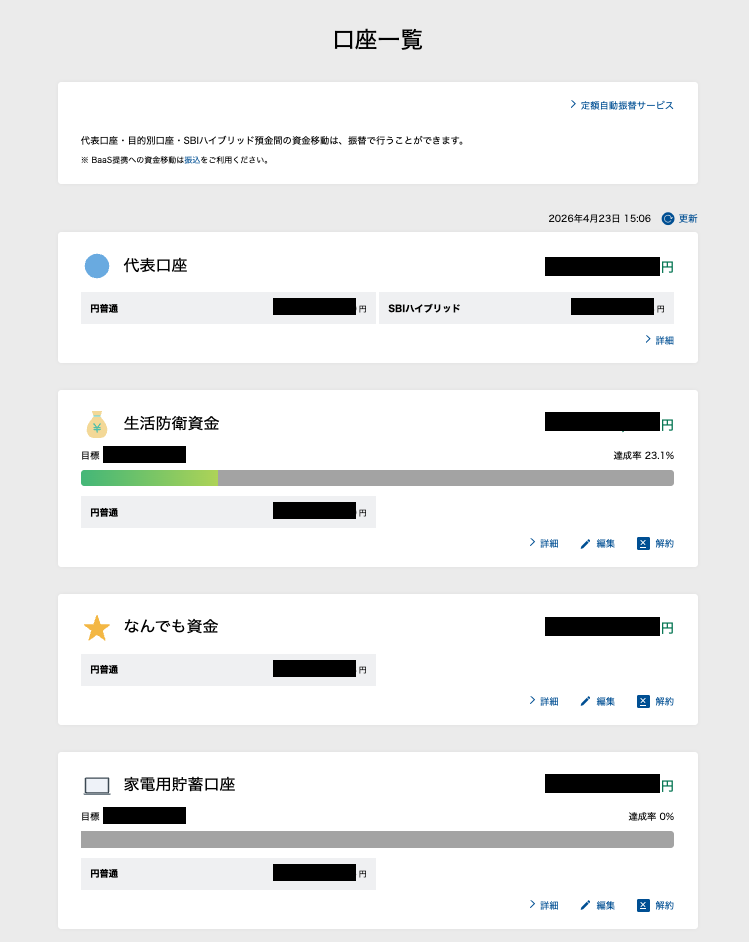
他にも家電用や用途をなんでも使える口座など最大で10口座まで使えます。
あらゆる用途で活用できるので重宝しています。
② 給与口座とは別の「専用口座」を作る
心理的に手が出づらいよう、普段使いの口座とは完全に分けるのが実務的に効果的です。
「見えないようにする」だけで、無意識の取り崩しを防げます。
物理的に切り離したい方はこちらがおすすめですが、銀行間での振込にかかる手数料などで余分な経費がかからないよう気をつけて管理しましょう。
防衛資金の確保と投資、どう同時進行させる?
「防衛資金を貯めてから投資する」か「同時並行でやるか」、悩む方が多いです。
私のおすすめは「防衛資金と積立投資を同時に進めること」。
少額でも投資を早く習慣化することで、時間を味方につけられます。
たとえば月3万円の余裕があるなら:
- 2万円 → 防衛資金用の別口座に積立
- 1万円 → NISAで積立投資信託
防衛資金の目標額(例:60万円)に達したら、その2万円も全額NISAへシフトする——というステップアップが、無理なく続けられる現実的な設計です。
または、ボーナス時など臨時収入があった際に、一気に目標額に近づけるチャンスです。
このタイミングで多めに充当することもできます。
まとめ
- 家庭用と個人用の2段構えにしておくと、収入が止まったときに家庭のお金を守れる(私の体験)
- 生活防衛資金の目安は「月支出×3〜6ヶ月分」。家族構成・収入の安定度によって変わる
- 置き場所はネット銀行の高金利普通預金+専用口座の組み合わせがシンプルで使いやすい
- 防衛資金の積立と少額NISAを同時並行で進めるのが、最も現実的な両立策
私は、2段構えの防衛資金があったから、休職で収入が止まっても家庭のお金に手をつけず、投資も売らずに済みました。
まずは自分の月支出を把握するところから始めてみましょう。
※ 本記事は情報提供を目的としており、特定の金融商品への投資を推奨するものではありません。投資判断はご自身の責任においておこなってください。
あわせて読みたい
休職や収入減に備えるなら、公的な保障や固定費の見直しもあわせて確認しておくと安心です。